Цены на качественные новостройки в Москве стабильно высоки. В 2026 году двухкомнатная или семейная трехкомнатная квартира комфорт- или бизнес-класса в границах МКАД стоит в среднем 22–32 млн рублей.
После дифференциации программы «Семейная ипотека» базовые лимиты господдержки для столичного региона составляют от 12 млн рублей (для семей с 1 ребенком) до 15 млн рублей (с 2 детьми) и 18 млн рублей (для многодетных семей). Если семья выбирает просторное жилье за 25–30 млн рублей, даже увеличенного государственного лимита не хватает для покрытия кредита с минимальным взносом 20%.
Главный легальный финансовый инструмент для покупки крупногабаритного жилья в Москве — комбинированная (комбо) ипотека. Разбираем формулу расчета ставки с учетом новых дифференцированных условий, реальную выгоду по платежам и правила выбора банка.
1. Что такое комбо-ипотека и как увеличен лимит
Комбинированная ипотека — это единый кредитный договор, в котором в рамках одного займа объединяются две части финансирования: 1. Льготная часть — субсидируется государством в пределах лимита Семейной ипотеки (до 12 млн ₽ под 12% при 1 ребенке, до 15 млн ₽ под 10% при 2 детях, либо до 18 млн ₽ под 4–8% для многодетных семей). 2. Рыночная часть (сверх лимита) — предоставляется банком по рыночной ставке (в 2026 году около 20–22% годовых) либо по специальной субсидированной ставке от застройщика-партнера (от 11–14%).
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области предельный совокупный размер комбо-кредита составляет 30 000 000 рублей (постановление Правительства РФ № 809).
Кто может оформить комбо-ипотеку:
Заемщик обязан соответствовать базовым критериям семейной программы: - Наличие хотя бы одного ребенка в возрасте до 6 лет включительно (до 7 лет на дату сделки); - Либо наличие несовершеннолетнего ребенка с инвалидностью / статус многодетной семьи; - Отсутствие других льготных ипотек, оформленных после 23 декабря 2023 года.
2. Как рассчитывается средневзвешенная ставка
В кредитном договоре банк не открывает два независимых кредитных счета. Формируется единый график с одной средневзвешенной процентной ставкой на весь объем займа.
Формула расчета:
$$Ставка_{ср} = \frac{(L_{льгот} \times Ставка_{льгот}) + (L_{рынок} \times Ставка_{рынок})}{L_{общ}}$$
где: - $L_{льгот}$ — сумма субсидированной части в рамках лимита (12, 15 или 18 млн ₽); - $Ставка_{льгот}$ — льготная ставка по составу семьи (от 4% до 12%); - $L_{рынок}$ — остаток кредита сверх государственного лимита; - $L_{общ}$ — общая сумма кредита (до 30 млн ₽).
3. Наглядные расчеты на реальных примерах новостроек Москвы
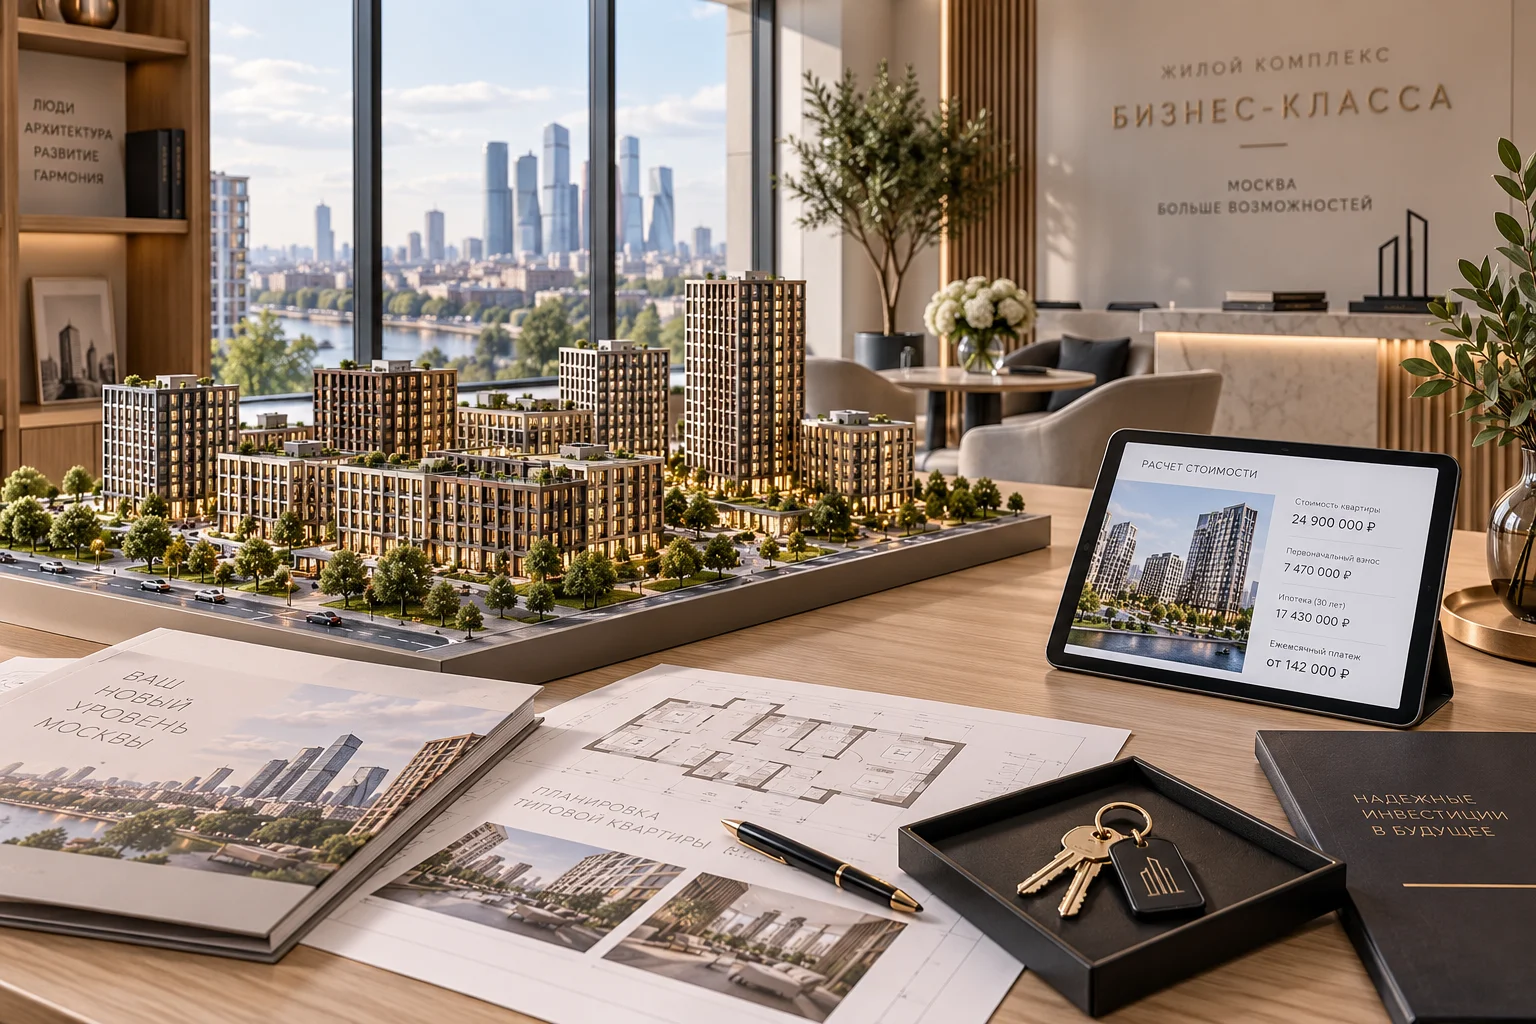
Рассмотрим покупку квартиры за 25 000 000 рублей при первоначальном взносе 20% (5 000 000 ₽). Требуемый кредит составляет 20 000 000 рублей. Срок кредитования — 30 лет.
Сравнение платежей для разных сценариев:
| Вариант оформления | Структура кредита (20 млн ₽) | Средневзвешенная ставка | Ежемесячный платеж | Экономия к чистому рынку |
|---|---|---|---|---|
| Чистая рыночная ипотека | Все 20 млн ₽ под 21% | 21,00% | ~350 400 ₽ | 0 ₽ (база) |
| Семья с 1 ребенком (комбо) | 12 млн ₽ (12%) + 8 млн ₽ (21%) | 15,60% | ~263 500 ₽ | 86 900 ₽ / мес |
| Семья с 2 детьми (комбо) | 15 млн ₽ (10%) + 5 млн ₽ (21%) | 12,75% | ~217 600 ₽ | 132 800 ₽ / мес |
| Семья с 3 детьми (комбо) | 18 млн ₽ (8%) + 2 млн ₽ (21%) | 9,30% | ~165 400 ₽ | 185 000 ₽ / мес |
| Семья с 2 детьми + субсидия девелопера | 15 млн ₽ (10%) + 5 млн ₽ (13%) | 10,75% | ~186 900 ₽ | 163 500 ₽ / мес |
Вывод: Даже при ставке льготной части 10–12% комбо-ипотека сокращает ежемесячные платежи на 86 000 – 185 000 рублей в месяц по сравнению со стандартным коммерческим кредитом.
4. Какие банки оформляют комбо-ипотеку в Москве
Не все финансовые организации готовы администрировать двухсоставные субсидированные кредиты. В 2026 году стабильную выдачу поддерживают:
- Банк ДОМ.РФ — ключевой уполномоченный банк в сфере жилищного строительства с наиболее отлаженной инфраструктурой комбо-сделок.
- Сбербанк (Домклик) — максимальный пул застройщиков-партнеров и возможность быстрого дистанционного согласования.
- ВТБ — широкая линейка партнерских субсидий с крупнейшими девелоперами столицы (ПИК, Самолет, Донстрой, ФСК).
- Альфа-Банк — гибкая оценка совокупного дохода (учитываются самозанятость, дивиденды и доходы созаемщиков-родственников).
- Совкомбанк — опции снижения ставки на рыночную часть за счет единовременного платежа.
5. Главный подводный камень: регламент досрочного погашения
Главная ошибка заемщиков при комбо-ипотеке — некорректное частичное досрочное погашение.
Когда семья направляет свободные деньги (годовую премию, доход от продажи старого жилья, средства маткапитала) на досрочное погашение, критически важно, какую часть долга списывает банк.
Модели списания досрочных платежей:
- Пропорциональное списание (невыгодно): банк распределяет сумму пропорционально долям. Если у вас 75% кредита под 10% и 25% под 21%, то 75% досрочки пойдет в дешевый долг.
- Приоритетное списание рыночной части (максимально выгодно): 100% досрочного платежа направляется на закрытие дорогого остатка под 21%. Закрыв рыночный хвост (например, 5 млн рублей), семья остается исключительно с льготной ставкой на весь оставшийся срок.
Совет эксперта: перед подписанием договора требуйте фиксации условия о возможности выбора транша для досрочного погашения в мобильном приложении банка.
Совет эксперта: как не переплатить за комбо-новостройку
Пошаговый план выхода на сделку с комбо-ипотекой
- Предварительный финансовый скоринг: расчет показателя долговой нагрузки (ПДН) с учетом новых дифференцированных ставок.
- Выбор банка с приоритетным гашением рыночной части: защита от переплат при будущих досрочных выплатах.
- Одобрение совокупного лимита до 30 млн рублей: подтверждение лимита до внесения брони за квартиру.
- Проверка аккредитации застройщика: аудит отсутствия скрытых комиссионных надбавок к базовой стоимости квадратного метра.
- Заключение ДДУ с эскроу-счетом: безопасная регистрация в Росреестре с фиксацией средневзвешенной ставки.